IPO雷达|核心产品价格连跌三年,田园生化6.3亿扩产能否消化?
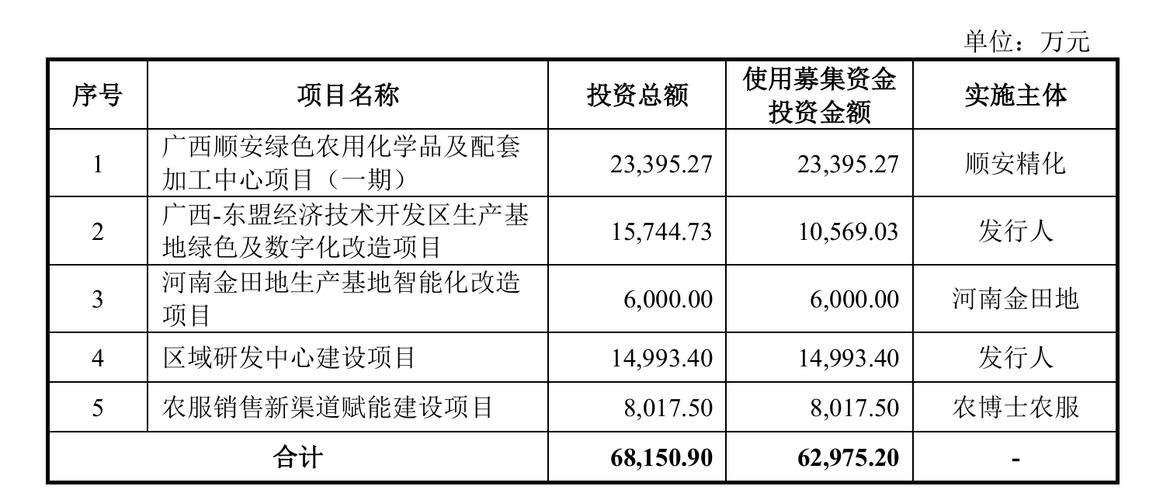
随着农药行业竞争加剧,广西田园生化股份有限公司(以下简称“田园生化”)的IPO进程备受关注。招股书显示,公司计划募资6.3亿元用于扩产,但其核心产品价格已连续三年下跌,新增产能能否被市场消化,成为投资者关注的焦点。
核心产品价格持续下行
田园生化主要从事农药制剂的研发、生产和销售,产品涵盖杀虫剂、杀菌剂、除草剂等。报告期内,公司核心产品——毒死蜱和辛硫磷系列产品的销售价格持续下滑。数据显示,2019年至2021年,毒死蜱制剂的平均售价分别为2.45万元/吨、2.21万元/吨和1.98万元/吨,三年累计降幅达19.18%;辛硫磷制剂均价也从1.86万元/吨降至1.59万元/吨,降幅为14.52%。
对于价格下跌,田园生化在招股书中解释称,主要受市场竞争加剧、原材料价格波动及下游需求变化影响。持续的降价并未换来销量的显著增长。2021年,公司毒死蜱制剂销量为1.02万吨,较2019年仅增长8.5%,辛硫磷制剂销量甚至出现下滑。
扩产计划与产能消化风险
此番IPO,田园生化拟将6.3亿元募资中的4.2亿元投向“年产2万吨绿色农药制剂及配套项目”,建成后将新增毒死蜱、辛硫磷等产品产能。公司称,扩产旨在抓住行业整合机遇,提升市场份额。但业内分析人士指出,在核心产品价格下跌、行业产能过剩的背景下,大幅扩产可能加剧供需失衡,新增产能消化存在不确定性。
田园生化的产能利用率已呈现下滑趋势。2019年至2021年,公司主要制剂产品的产能利用率分别为86.5%、82.3%和78.9%。在现有产能尚未充分利用的情况下,继续扩产的必要性存疑。
企业数据开发需求凸显
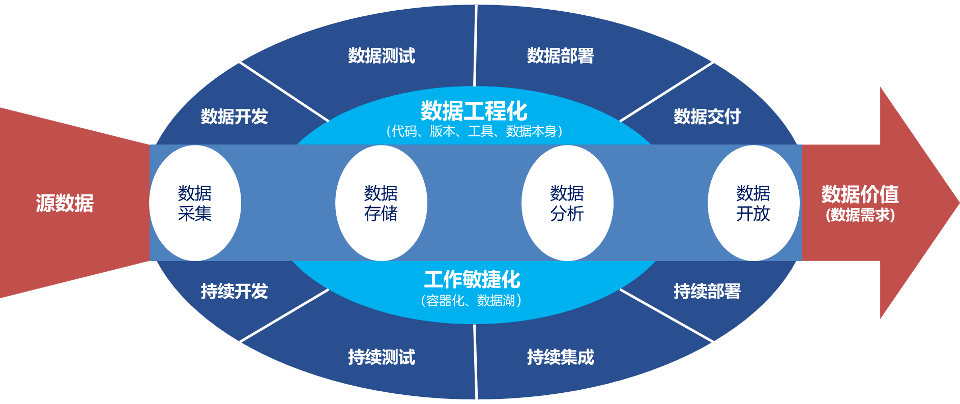
面对市场压力,田园生化试图通过数字化手段提升竞争力。招股书披露,公司计划投入部分募资用于“企业数据开发及智能决策系统建设”,通过数据中台、销售预测模型等工具,优化生产和库存管理。这一转型能否对冲产品价格下跌带来的冲击,仍需时间检验。
分析认为,农药行业集中度提升是大势所趋,但企业需在扩产与市场需求之间找到平衡。若田园生化不能有效消化新增产能,反而可能加重财务负担,拖累业绩表现。
田园生化的IPO之旅充满挑战。核心产品价格连跌三年,折射出行业竞争之激烈;6.3亿扩产计划,则考验着公司对市场前景的判断。在数据开发尚未形成显著效益的当下,投资者或需对其产能消化能力保持谨慎。